Sim, a casa própria continua sendo uma prioridade no Brasil, impulsionada pela busca por segurança, proteção contra a alta do aluguel e a possibilidade de planejar o futuro com mais previsibilidade.
Mesmo em um cenário de juros elevados e condições de financiamento mais restritivas, o interesse pela compra de imóveis permanece relevante. A decisão, porém, envolve cada vez mais planejamento, análise da capacidade financeira e avaliação das necessidades de cada família.
Uma pesquisa de mercado imobiliário realizada pelo Sindicato da Habitação (Secovi), com dados da Brain Inteligência Estratégica, no segundo trimestre de 2026, apontou que 52% dos entrevistados declararam intenção de comprar um imóvel.
Para Dalton, CEO do Grupo SP Imóvel, a casa própria continua sendo um dos principais pilares de segurança patrimonial e emocional das famílias brasileiras

Para muitas famílias, a aquisição também significa conquistar autonomia, estabelecer raízes e reduzir incertezas sobre a moradia no futuro.
Por que a casa própria continua sendo importante?
A importância da casa própria está ligada a fatores financeiros, familiares e emocionais. Ter um imóvel próprio pode proporcionar maior autonomia para organizar a vida, realizar reformas, planejar mudanças e estabelecer raízes em determinada região.
Também existe a perspectiva de longo prazo. Enquanto o aluguel representa uma despesa recorrente pelo direito de uso de um imóvel, a compra permite construir patrimônio ao longo do tempo, desde que a aquisição seja compatível com a capacidade financeira do comprador.
Dalton destaca que a propriedade pode trazer uma camada adicional de tranquilidade para quem busca estabilidade habitacional.
“Mais do que investimento, a casa própria deve ser vista como tranquilidade e estabilidade. Ela reduz incertezas futuras e garante um custo essencial sob controle no longo prazo.”
Essa previsibilidade, entretanto, não significa ausência de despesas. Tanto durante o pagamento do financiamento quanto após quitar o imóvel, o proprietário continua responsável por custos como IPTU, condomínio, manutenção e eventuais reformas.
A segurança proporcionada pela casa própria depende, portanto, não apenas da aquisição, mas também da escolha de um imóvel adequado e da capacidade de mantê-lo sem comprometer outras necessidades essenciais da família.
Aluguel mais caro reforça a busca pela casa própria?
O custo da moradia é outro fator relevante na decisão entre comprar e alugar.
Dados do mercado para o período de janeiro a setembro apontam alta de 7,11% nos preços dos aluguéis residenciais, diante de uma variação de 3,95% do Índice Nacional de Preços ao Consumidor Amplo (IPCA) no mesmo intervalo.
No acumulado de 12 meses até setembro, a alta dos aluguéis chegou a 9,13%, enquanto o IPCA registrou 4,58% e o Índice Geral de Preços – Mercado (IGP-M), 3,34%.
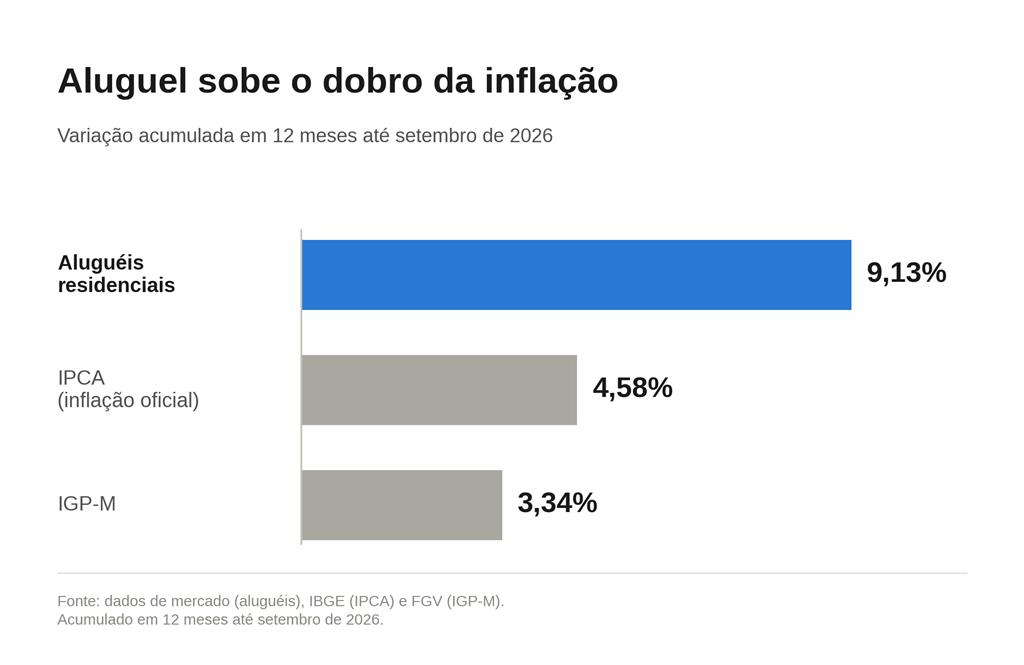
Fonte: Dados do IPCA/IBGE e mercado
Essas variações ajudam a dimensionar a pressão que os custos de moradia podem exercer sobre o orçamento doméstico. No entanto, a elevação dos aluguéis, isoladamente, não torna a compra necessariamente mais vantajosa.
Quem aluga não precisa imobilizar uma quantia elevada na entrada de um imóvel e pode ter mais flexibilidade para mudar de endereço. Por outro lado, fica sujeito a reajustes contratuais e à necessidade de negociar a permanência na propriedade.
Já quem compra pode conquistar maior previsibilidade habitacional, mas precisa considerar juros, condomínio, IPTU, manutenção e eventuais despesas extraordinárias.
A escolha depende da renda, das economias disponíveis, do valor do aluguel na região desejada, das condições de financiamento e dos planos de vida de cada família.
O principal é avaliar o custo total das duas alternativas, e não apenas comparar o valor da parcela do financiamento com o aluguel mensal.
Financiamento imobiliário: juros elevados não eliminam a demanda
As condições de crédito exercem influência direta sobre a capacidade de compra das famílias. Juros elevados podem aumentar o valor das prestações e dificultar a aprovação do financiamento, levando parte dos interessados a adiar a aquisição.
Apesar disso, os dados de crédito imobiliário fornecidos pela Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) indicam movimentação expressiva no mercado.
Segundo os números informados para janeiro a agosto de 2026, os financiamentos imobiliários com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE) somaram R$ 132,5 bilhões, uma alta de 37,5% em relação ao mesmo período de 2025.
No intervalo, foram financiados 384,6 mil imóveis, crescimento de 35,9% na comparação anual.
Especificamente em agosto, os financiamentos com recursos das cadernetas do SBPE alcançaram R$ 16,97 bilhões, conforme a Abecip. O resultado representou o terceiro melhor volume para um mês de agosto nos últimos 25 anos.
Na comparação com julho, houve redução de 19%. Em relação a agosto de 2025, porém, o volume financiado cresceu 46,6%.
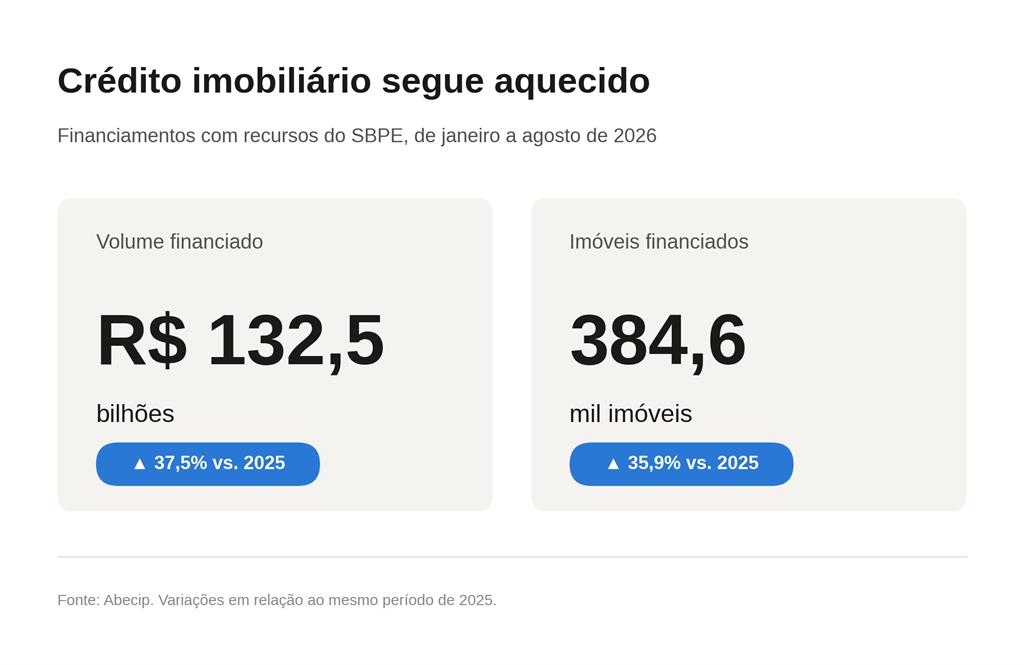
Fonte: Dados da Abecip
Os dados mostram que o mercado de crédito imobiliário manteve um volume relevante de operações no período analisado, embora os resultados mensais possam apresentar oscilações.
Além do crédito via SBPE (voltado a imóveis de médio e alto padrão), programas sociais de habitação, como o Minha Casa Minha Vida continuam sendo a principal porta de entrada para famílias de menor renda realizarem o sonho da 'casa própria'. Com subsídios governamentais e taxas de juros reduzidas, o programa é frequentemente o grande impulsionador das intenções de compra de quem busca sair do aluguel.
Para quem pretende comprar, a análise das condições de financiamento é fundamental. Comparar instituições financeiras, verificar o Custo Efetivo Total (CET), avaliar o valor de entrada e manter uma reserva para imprevistos são medidas que ajudam a reduzir riscos.
Também é importante considerar a possibilidade de amortizar o saldo devedor ao longo do contrato, desde que essa estratégia seja compatível com a organização financeira da família.
Financiar um imóvel pode ser melhor do que pagar aluguel?
O financiamento pode ser uma alternativa interessante para quem deseja construir patrimônio e pretende permanecer no imóvel por muitos anos. Entretanto, não existe uma resposta única para todos os compradores.
No início do contrato, a prestação pode ser superior ao aluguel de uma propriedade semelhante. Além disso, o comprador precisa dispor de recursos para a entrada e arcar com custos que não recaem necessariamente sobre o inquilino.
Em contrapartida, as parcelas do financiamento contribuem para a aquisição do patrimônio, embora parte dos pagamentos corresponda a juros, seguros e outros encargos, e não diretamente à amortização da dívida.
A decisão entre comprar ou alugar depende da renda, das economias disponíveis, das condições de financiamento e dos planos de vida de cada família.
Dalton explica que, para quem tem planejamento e pretende permanecer no imóvel por um período prolongado, o financiamento pode representar uma forma de construir patrimônio.
“Diferentemente do aluguel, que é um custo contínuo, o financiamento constrói um ativo. Por isso, quando há planejamento e horizonte de longo prazo, o financiamento tende a ser uma decisão financeiramente e patrimonialmente vantajosa”, afirma o CEO do Grupo SP Imóvel.
A compra financiada também pode funcionar como uma forma de disciplina financeira, pois estabelece um compromisso periódico voltado à aquisição da propriedade.
Essa característica, entretanto, não elimina a necessidade de planejamento. Um financiamento que compromete uma parcela excessiva da renda pode prejudicar o pagamento de outras despesas e reduzir a capacidade de lidar com emergências.
Antes de decidir, vale comparar o custo total do financiamento, o aluguel de imóveis equivalentes, o valor de entrada e os demais gastos da propriedade. O prazo de permanência no imóvel também deve fazer parte dessa avaliação.
Casa própria oferece mais segurança financeira no longo prazo?
A propriedade pode proporcionar estabilidade habitacional e reduzir a exposição a reajustes de aluguel e à necessidade de renegociar contratos. Quando o financiamento termina, a família deixa de ter aquela dívida imobiliária específica, embora continuem existindo despesas como impostos, condomínio e manutenção.
Outro aspecto é a construção de patrimônio. Um imóvel quitado pode representar um recurso importante para o planejamento familiar e para objetivos futuros, como aposentadoria ou sucessão patrimonial.
Dalton também considera que o imóvel pode ter um papel importante na proteção patrimonial, especialmente quando a aquisição é feita com critérios bem definidos.
“Sim, imóveis historicamente funcionam como uma proteção importante em cenários de incerteza. Por serem ativos reais, eles tendem a preservar valor no longo prazo, especialmente em momentos de inflação ou instabilidade econômica”, afirma.
O executivo ressalta que o imóvel não necessariamente oferece o maior retorno imediato, mas pode combinar utilidade, proteção patrimonial e potencial de valorização ao longo dos anos.
Ainda assim, é necessário distinguir segurança habitacional de liquidez financeira. Um imóvel pode ter valor expressivo e, ao mesmo tempo, levar meses para ser vendido. Em situações de emergência, transformar essa propriedade em dinheiro pode ser mais difícil do que resgatar determinadas aplicações financeiras.
O planejamento mais equilibrado considera a casa própria como parte do patrimônio, sem concentrar necessariamente todos os recursos disponíveis no imóvel.
Manter uma reserva de emergência e avaliar outras formas de investimento também pode ajudar a preservar a saúde financeira da família.
Patrimônio imobiliário e qualidade de vida caminham juntos
A casa própria continua sendo um objetivo relevante para muitas famílias porque reúne dois benefícios importantes: a possibilidade de construir patrimônio e a segurança de ter um lugar para morar.
Mesmo com juros elevados e mudanças no comportamento financeiro, a decisão de comprar um imóvel não deve ser analisada exclusivamente pela rentabilidade. A estabilidade habitacional, a previsibilidade dos gastos, a autonomia e os planos familiares também fazem parte dessa escolha.
Os dados de intenção de compra e de financiamento imobiliário apresentados para 2026 mostram que a demanda permanece relevante, embora o acesso ao crédito e as condições econômicas influenciem o ritmo das aquisições.
Mais do que decidir entre comprar ou alugar com base em uma regra geral, cada família precisa avaliar sua realidade financeira, o prazo de permanência desejado e os custos envolvidos.
Quando realizada com planejamento, a aquisição de um imóvel pode representar um passo importante para a organização do patrimônio, a qualidade de vida e a construção de um futuro com mais estabilidade.
Perguntas frequentes sobre a casa própria
1. A casa própria ainda é um sonho dos brasileiros?
Sim, a intenção de comprar um imóvel continua presente entre os entrevistados de pesquisas do mercado imobiliário. Além do patrimônio, a aquisição está relacionada à segurança familiar, à estabilidade habitacional e ao planejamento de longo prazo.
2. Vale mais a pena comprar ou alugar um imóvel?
Depende da situação financeira, do valor do aluguel, das condições de financiamento e do tempo que a pessoa pretende permanecer no imóvel. Comprar pode favorecer a construção de patrimônio, enquanto alugar pode oferecer maior flexibilidade e exigir menos capital inicial.
3. Comprar um imóvel é um investimento seguro?
O imóvel pode contribuir para a diversificação patrimonial e para a estabilidade habitacional, mas não é isento de riscos. Localização, manutenção, liquidez, custos de aquisição e condições econômicas influenciam seu valor e seu potencial de retorno.
4. Financiar um imóvel ajuda a construir patrimônio?
Sim. A amortização do financiamento contribui para a aquisição gradual da propriedade. Entretanto, é necessário considerar juros, seguros, tarifas e demais despesas do contrato, além de manter as prestações dentro de um orçamento sustentável.
5. Como os juros altos afetam a compra da casa própria?
Juros elevados podem aumentar as prestações, reduzir o valor de crédito aprovado e dificultar o acesso ao financiamento. Por isso, comparar propostas, organizar a entrada e avaliar o Custo Efetivo Total são etapas importantes antes da contratação.
6. Ter casa própria garante estabilidade financeira?
Ter um imóvel próprio pode aumentar a estabilidade habitacional e reduzir a dependência do aluguel. Contudo, a segurança financeira também depende de fatores como renda, reserva de emergência, despesas de manutenção e equilíbrio entre imóveis e outros recursos do patrimônio.
7. É possível comprar um imóvel sem comprometer o orçamento?
Sim, desde que a compra seja planejada de acordo com a renda, a entrada disponível e os custos totais da propriedade. Além da prestação, é importante considerar impostos, condomínio, manutenção e uma reserva para despesas inesperadas.
Encontre seu próximo imóvel
Está planejando conquistar a casa própria? Pesquise opções de apartamentos, casas e outros imóveis à venda no Portal SP Imóvel. Compare as alternativas disponíveis, considere as necessidades da sua família e dê o próximo passo com planejamento.