Amortizar o financiamento imobiliário e perceber um pequeno aumento no valor da parcela pode acontecer, mesmo quando o comprador escolhe reduzir o prazo da dívida. Isso ocorre porque fatores como a correção do contrato, a Taxa Referencial (TR) e os seguros obrigatórios podem provocar pequenas variações na prestação mensal.
A situação foi discutida no SP Imóvel Cast, em um episódio com a participação de Ronaldo Queiroz, gerente comercial da CrediPronto. Durante a conversa, o especialista explicou por que a parcela nem sempre apresenta a redução esperada após uma amortização.
Amortizei o financiamento: a parcela não deveria diminuir?
Não necessariamente. Quando o comprador utiliza um valor extra para amortizar o financiamento e escolhe reduzir o prazo, o principal objetivo é diminuir a quantidade de parcelas restantes, e não necessariamente o valor pago mensalmente.
Na prática, o dinheiro utilizado na amortização é destinado à redução do saldo devedor. Com isso, o banco recalcula o financiamento considerando o novo saldo e o prazo restante.
Quando a opção escolhida é a redução do prazo, a tendência é manter a prestação mensal próxima do valor anterior, enquanto o comprador antecipa a quitação da dívida.
Segundo Ronaldo Queiroz, essa é uma diferença importante para quem está planejando utilizar recursos extras para diminuir o financiamento.
O especialista explica que, ao amortizar o saldo devedor e reduzir o prazo, a expectativa é que a parcela permaneça praticamente igual ao valor que o comprador já pagava.
Portanto, não encontrar uma redução imediata na prestação não significa, necessariamente, que a amortização não funcionou.
Por que a parcela pode aumentar depois da amortização?
Mesmo após a amortização, alguns componentes do financiamento podem provocar pequenas alterações no valor da prestação.
Isso acontece porque a parcela mensal não é composta exclusivamente pelo pagamento do saldo devedor e dos juros. Dependendo das condições contratuais, também existem correções e seguros que influenciam o valor cobrado.
Entre os principais fatores estão:
Correção do contrato
O contrato de financiamento pode prever mecanismos de atualização do saldo devedor e dos valores envolvidos na operação.
Essas regras variam conforme a modalidade contratada e as condições estabelecidas pelo banco.
Variação da TR
A Taxa Referencial (TR) pode influenciar o saldo devedor dos financiamentos que utilizam esse indexador.
Quando existe atualização monetária no período, o saldo pode sofrer alterações, mesmo depois de uma amortização.
Por isso, o resultado percebido na prestação pode ser um pouco diferente daquele esperado pelo comprador.
Seguro MIP
O seguro de Morte e Invalidez Permanente (MIP) também integra os custos do financiamento imobiliário.
Seu cálculo considera fatores previstos no contrato, incluindo o saldo devedor e a faixa etária do comprador.
Assim, alterações no seguro podem interferir no valor final da prestação.
Amortizar o prazo reduz o valor da parcela?
Não. Quando o comprador escolhe amortizar o prazo, a finalidade é diminuir o tempo necessário para quitar o financiamento.
Nesse cenário, o valor mensal da prestação tende a permanecer próximo do que já era pago, respeitando as atualizações e os encargos previstos no contrato.
Veja a diferença entre as duas modalidades:
|
Modalidade de amortização |
O que acontece? |
|
Redução do prazo |
Diminui a quantidade de parcelas restantes. |
|
Redução da prestação |
Diminui o valor mensal pago, mantendo o prazo contratual ou ajustando-o conforme o recálculo. |
A escolha depende dos objetivos financeiros de cada comprador.
Quem deseja quitar o imóvel mais rapidamente pode preferir reduzir o prazo. Já quem precisa aliviar o orçamento mensal pode optar pela redução da prestação.
É importante solicitar ao banco uma simulação antes de decidir.
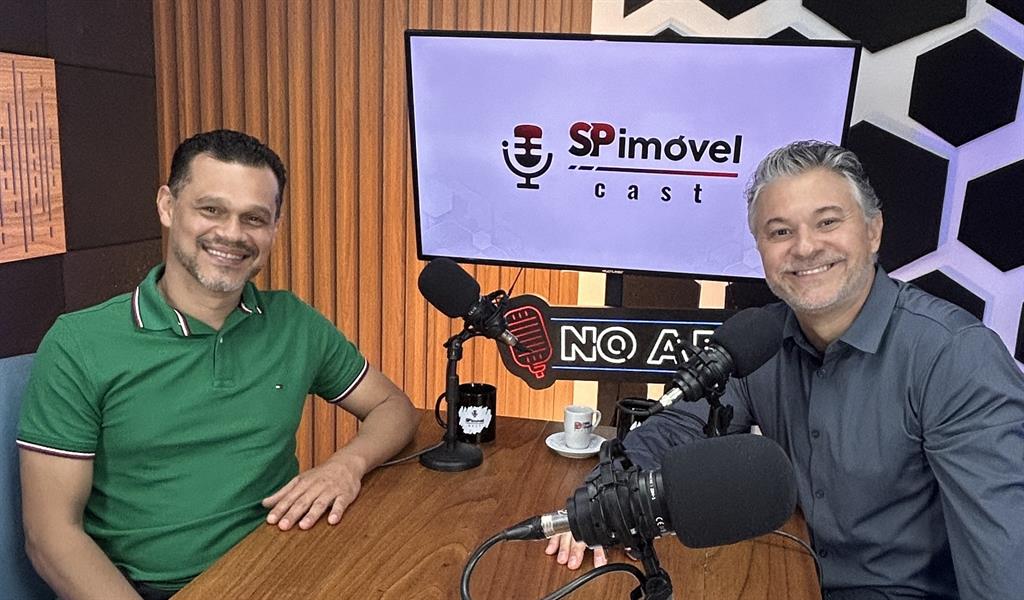
Crédito da Foto: Ronaldo Queiroz e Dalton Toledo durante gravação do podcast SP Imóvel Cast. | SP Imóvel
O que acontece com o saldo devedor depois da amortização?
Quando o comprador realiza uma amortização extraordinária, o valor utilizado é destinado à redução do saldo devedor do financiamento.
Isso significa que uma parte da dívida é antecipadamente quitada, diminuindo o montante sobre o qual os juros futuros serão calculados.
O impacto financeiro depende das condições do contrato, do sistema de amortização e da modalidade escolhida.
De maneira geral, o processo funciona assim:
-
O comprador solicita uma amortização extraordinária.
-
Escolhe reduzir o prazo ou o valor da prestação.
-
O banco calcula o novo saldo devedor.
-
O financiamento é recalculado conforme as condições contratuais.
-
O comprador recebe as novas condições de pagamento.
A amortização pode representar uma economia significativa de juros ao longo do financiamento, especialmente quando realizada nos primeiros anos do contrato.
Pequena alteração na parcela é normal?
Sim. Uma pequena variação pode acontecer mesmo quando o comprador realiza amortizações regularmente.
Durante o SP Imóvel Cast, Ronaldo Queiroz explicou que essas diferenças podem aparecer por causa das atualizações contratuais e dos seguros vinculados ao financiamento.
O especialista também tranquilizou os compradores que percebem aumentos de poucos reais ou centavos na prestação.
Isso não significa, automaticamente, que houve algum problema na operação.
O mais importante é verificar se o saldo devedor foi atualizado corretamente e se a amortização produziu o efeito esperado no prazo ou no valor das parcelas.
Quando procurar o banco para entender a cobrança?
Embora pequenas alterações possam ser normais, o comprador deve acompanhar a evolução do financiamento.
Se o aumento da prestação for significativo ou não estiver claro, vale solicitar esclarecimentos à instituição financeira.
Confira o que analisar:
-
Extrato do financiamento: verifique a evolução do saldo devedor.
-
Demonstrativo da prestação: confira a composição dos valores cobrados.
-
Amortização realizada: confirme se o pagamento extraordinário foi processado.
-
Prazo restante: verifique se houve redução conforme a opção escolhida.
-
Seguros e correções: identifique possíveis alterações no MIP e na atualização contratual.
O banco deve fornecer informações sobre os critérios utilizados no cálculo da prestação.
Não se limite a comparar o valor de uma parcela com a anterior. Avalie também a evolução da dívida e o resultado da amortização.
Amortizar prazo ou reduzir o valor da parcela: qual a diferença?
A principal diferença está no objetivo financeiro do comprador.
As duas alternativas ajudam a reduzir o saldo devedor, mas produzem resultados diferentes no planejamento do financiamento.
Reduzir o prazo costuma ser interessante para quem deseja quitar o imóvel mais rapidamente e diminuir o custo total de juros ao longo do contrato.
Reduzir a prestação pode ser mais adequado para quem deseja diminuir o comprometimento da renda mensal e ter mais folga no orçamento.
Antes de escolher, considere três pontos:
-
Sua capacidade atual de pagamento.
-
Sua reserva financeira para imprevistos.
-
Seu objetivo de quitar o imóvel ou reduzir os gastos mensais.
Não existe uma única escolha ideal para todos os compradores. A melhor estratégia depende das condições do financiamento e da organização financeira de cada família.
Perguntas frequentes sobre amortização de financiamento imobiliário
1. Amortizei meu financiamento e a parcela aumentou. Isso é normal?
Pode acontecer. Correções contratuais, variações da TR e alterações no seguro MIP podem provocar pequenas diferenças no valor da prestação.
2. Quando amortizo o prazo, o valor da parcela diminui?
Não necessariamente. A redução do prazo tem como objetivo antecipar a quitação do imóvel. A prestação tende a permanecer próxima do valor anterior, sujeita às atualizações contratuais.
3. A amortização reduz os juros do financiamento imobiliário?
Sim. Ao reduzir o saldo devedor, o comprador diminui a base sobre a qual os juros futuros são calculados. A economia efetiva depende do contrato e do momento da amortização.
4. O seguro MIP pode aumentar mesmo depois de uma amortização?
Sim. O seguro considera critérios próprios de cálculo, incluindo o saldo devedor e a faixa etária do comprador. Por isso, seu valor pode sofrer alterações.
5. É melhor amortizar o prazo ou reduzir a prestação?
Depende do planejamento financeiro. Reduzir o prazo favorece a quitação antecipada. Reduzir a prestação ajuda a diminuir o compromisso mensal com o financiamento.
Planeje sua amortização e conquiste mais tranquilidade financeira
Amortizar o financiamento imobiliário é uma estratégia importante para quem deseja reduzir a dívida e conquistar a casa própria com mais planejamento.
Entretanto, entender como funcionam os encargos, os seguros e as atualizações contratuais é fundamental para evitar surpresas na prestação.
Quer entender melhor as estratégias para financiar seu imóvel e organizar sua vida financeira?
Acompanhe os conteúdos do SP Imóvel e assista ao episódio completo do SP Imóvel Cast com Ronaldo Queiroz, gerente comercial da CrediPronto, para conferir mais orientações sobre financiamento imobiliário.
Sobre Ronaldo Queiroz
Ronaldo Queiroz é formado em Economia pela PUC-SP e atua no mercado de crédito imobiliário desde 2017 como gerente comercial da CrediPronto. Ao longo de sua trajetória profissional, também trabalhou como bancário e corretor de imóveis, com experiência em empresas como Delforte Iprice, Coelho da Fonseca e Lopes.
Com atuação junto a incorporadoras, assessorias e imobiliárias, Ronaldo reúne experiência nos segmentos de crédito e mercado imobiliário.
Em setembro de 2026, participou de uma gravação do SP Imóvel Cast, com a presença de Dalton Toledo, CEO do Grupo SP Imóvel, para compartilhar conhecimentos e experiências sobre o mercado imobiliário e o financiamento habitacional.